Ituran Location and Control Ltd. (NASDAQ: ITRN) är ett globalt företag inom telematik, uppkopplade bilar och fordonsövervakningstjänster. Bolaget erbjuder lösningar för både privatkunder och företag inom bland annat försäkrings- och finansbranschen samt fordonsindustrin. Iturans lösningar kombinerar hårdvara, mjukvara och tjänster, och produktportföljen omfattar områden såsom stulenfordonsåtervinning (SVR), fleet management, fordonsspårning och telematikbaserade försäkringslösningar.
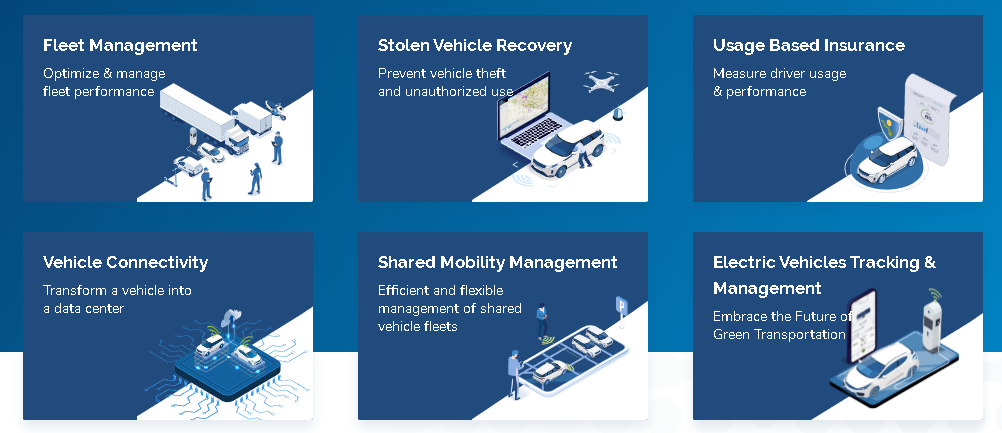
Ituran har en stark marknadsposition inom dessa segment, särskilt på huvudmarknaden Israel men även i Latinamerika, där bolaget har byggt upp en solid kundbas genom åren.
Varför är aktien intressant?
- Låg värdering och lönsam affärsmodell: Ituran handlas till cirka 10 gånger vinsten på skuldfri basis och har en stark balansräkning med nettokassa. Vinstmarginalen har fluktuerat kring 20 % de senaste 20 åren.
- Hög andel återkommande intäkter: Lite mer än 70 % av intäkterna kommer från prenumerationstjänster, vilket ger bolaget förutsägbara kassaflöden och minskar volatiliteten.
- En marknad i strukturell tillväxt: Efterfrågan på spårningstjänster och fleet management ökar globalt, särskilt i länder som Israel och Brasilien där fordonssäkerhet är en viktig fråga.
- Marknadsposition: Ituran har monopolställning på sin hemmamarknad, vilket tros bero på eller delvis påverkas av oroligheterna i regionen. Detta gör marknaden både lönsam och mogen. Även i Sydamerika, där brottslighet och fordonsstölder driver efterfrågan på deras tjänster, har Ituran en betydande närvaro.
Bolagshistorik
Ituran grundades 1994 av Tadiran-koncernen för att utveckla och sälja en tjänst för lokalisering av stulna fordon, baserad på teknik ursprungligen utvecklad för militärt bruk vid Tadiran Telematics, ett dotterbolag till Tadiran Communications. Tekniken som Tadiran licensierade hade utvecklats av Teletrac USA. Teletrac anlitade i sin tur Tadiran för att bygga basstationer till sitt system i USA, vilka senare användes under licens för att implementera nätverket i Israel.
År 1995 beslutade Tadiran att sälja Ituran-konceptet till en grupp investerare ledd av Izzy Sheratzky. Tre år senare börsnoterades bolaget på Tel Aviv-börsen för att ta in kapital för att expandera verksamheten internationellt, med siktet inställt på USA, Brasilien och Argentina. I november 1999 förvärvade Ituran Tadiran Telematics för 10 miljoner dollar. Genom förvärvet kunde Ituran minska sina kostnader för dessa system då man inte längre behövde betala en licensavgift. Under samma år etablerades verksamhet i Brasilien som vid slutet av 2014 hade över 310 000 aktiva abonnenter och numera är bolagets näst största marknad efter hemmamarknaden Israel.
År 2005 börsnoterades Ituran på Nasdaq och tog samtidigt in cirka 50 miljoner dollar, vilket gav bolaget finansiella muskler för ytterligare expansion. År 2007 förvärvade Ituran Mapa Group med verksamhet inom tre områden: geografiska databaser, kartpublicering samt satellitnavigering och platsbaserade tjänster. År 2012 tillkännagav Ituran att Ituran Brasilien ingått ett avtal med General Motors Brasilien (GMB) genom ett bolag som kontrollerades till 51 % av Ituran.
Idag har Ituran-koncernen cirka 3 000 anställda och över 2,4 miljoner abonnenter i 26 länder. Bolaget är en stark aktör inom fordonssäkerhet och telematik och är verksamt genom egna varumärket Ituran samt genom OEM-samarbeten och servicecenter i USA, Kanada, Israel, Indien, Brasilien, Argentina, Mexiko, Colombia och Ecuador. Koncernen har en dominerande position på sin hemmamarknad Israel, vilket innebär lägre kundanskaffningskostnader och möjlighet att ta ut högre priser jämfört med mer konkurrensutsatta marknader som Brasilien. Dessutom är kundlojaliteten hög, vilket innebär lägre churn och stabilare kassaflöden. Israel står för ungefär 50 % av bolagets intäkter, Brasilien för cirka 27 % och övriga länder för cirka 25 %.
Lönsamhetsutveckling
Iturans lönsamhetstillväxt var imponerande från 2010 fram till 2018 då vinsten nästan fyrdubblades. Lönsamheten föll dock kraftigt nästkommande år på grund av ökade kostnader och nedskrivningar kopplade till ett förvärv som gjordes året innan av bolaget Road Track. Road Track bidrog med ökad omsättning men hade lägre marginaler än Iturans befintliga verksamhet, vilket bidrog till att bolagets vinstmarginal sjönk efter förvärvet. Affären stärkte närvaron i Latinamerika, särskilt i Mexiko och Brasilien, men integrationen var kostsam och tog tid. Road Tracks intäktsmodell var mer produkt- och hårdvarudriven jämfört med Iturans högmarginal abonnemangsbaserade tjänster, vilket påverkade lönsamheten.
Året därpå drabbades bolaget, likt många andra, av pandemin. Under denna period minskade efterfrågan på Iturans tjänster, särskilt inom fleet management och bilrelaterade abonnemang. Kunder avslutade eller pausade sina abonnemang, vilket påverkade intäkterna negativt och sänkte marginalerna ytterligare.
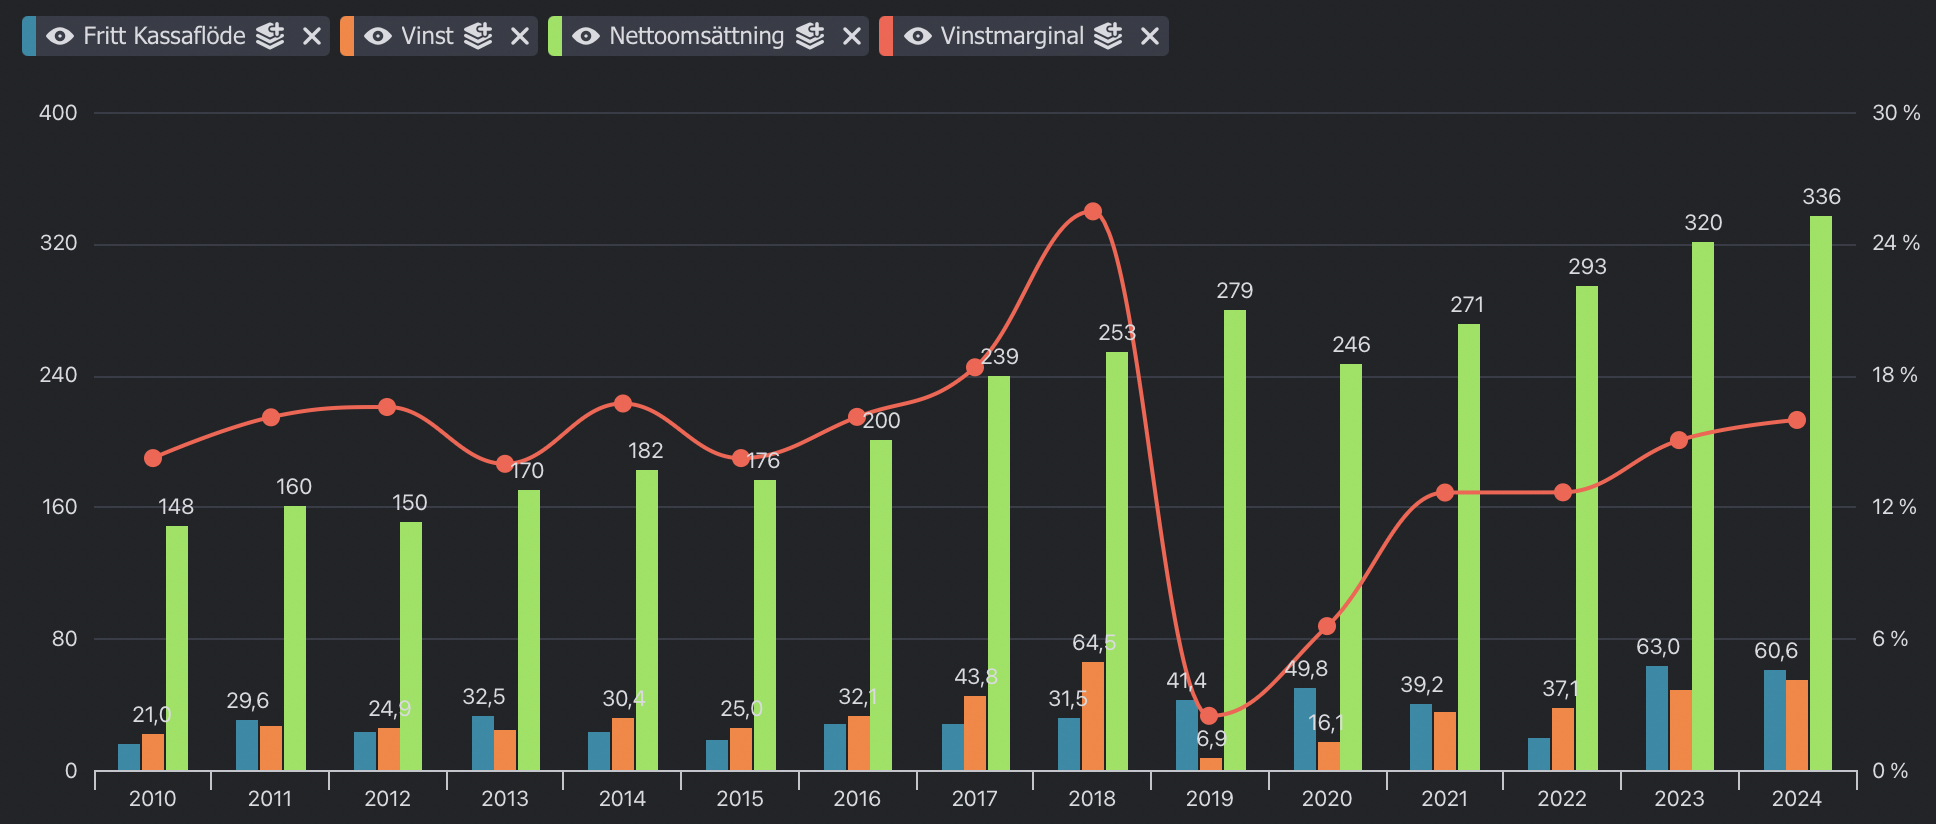
Vinstmarginalen har varit tvåsiffrig under nästan hela tioårsperioden och nått upp till 22 %. Åren 2019 och 2020 utmärker sig negativt, men dessa år framstår som undantag snarare än regel. En genomsnittlig nettovinstmarginal på cirka 14 % sedan 2010 indikerar att bolaget har en konkurrenskraftig verksamhet. Israel är sannolikt den mest lönsamma marknaden med högst vinstmarginal, medan lönsamheten är lägre i Brasilien och USA på grund av bland annat hårdare konkurrens. Dock har bolaget lyckats förbättra marginalerna i Brasilien sedan förvärvet av den brasilianska verksamheten 2019.
Avkastningen på eget kapital har i genomsnitt legat på 26 % de senaste tio åren, vilket tyder på en konkurrenskraftig verksamhet. När man analyserar nyckeltalet ROE är det viktigt att beakta att en hög skuldsättning kan leda till högre ROE och vice versa. Att Ituran haft en soliditet på i genomsnitt 50 % under perioden gör avkastningen på eget kapital ännu mer imponerande.
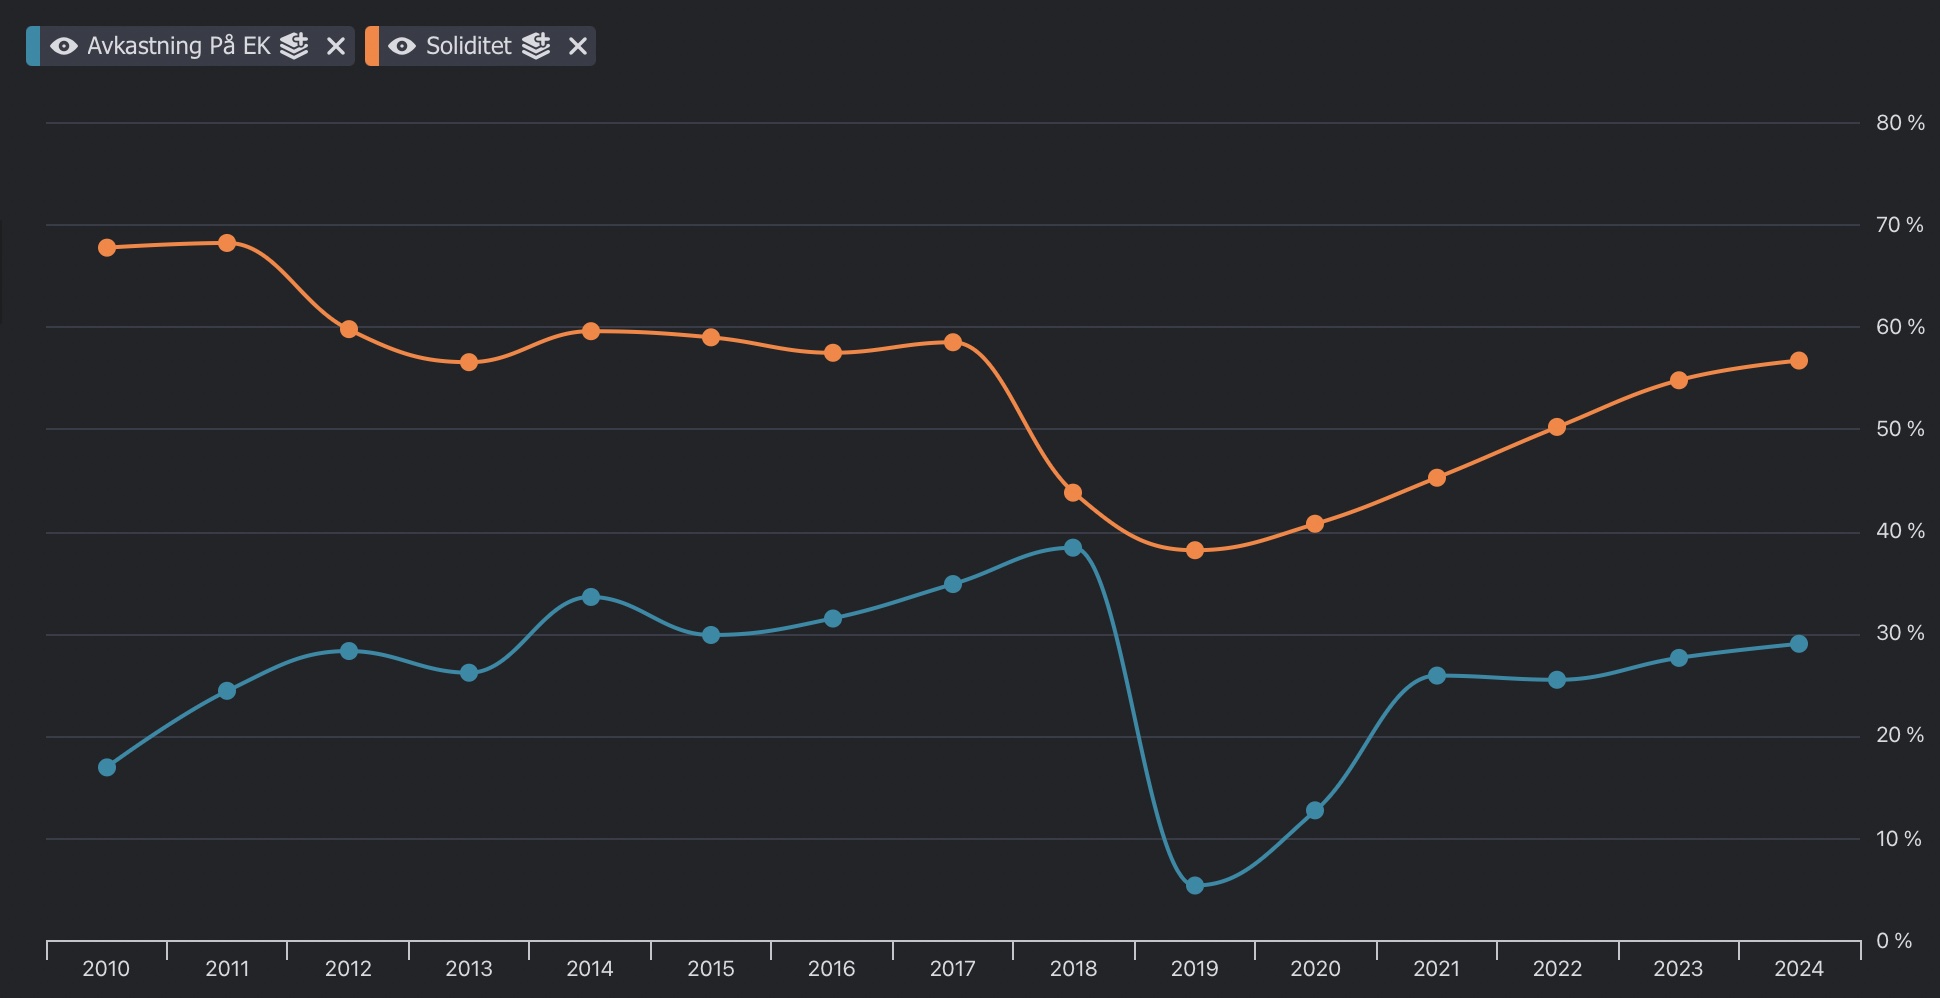
Detta och övriga diagram är hämtade från den förträffliga tjänsten https://borsdata.se
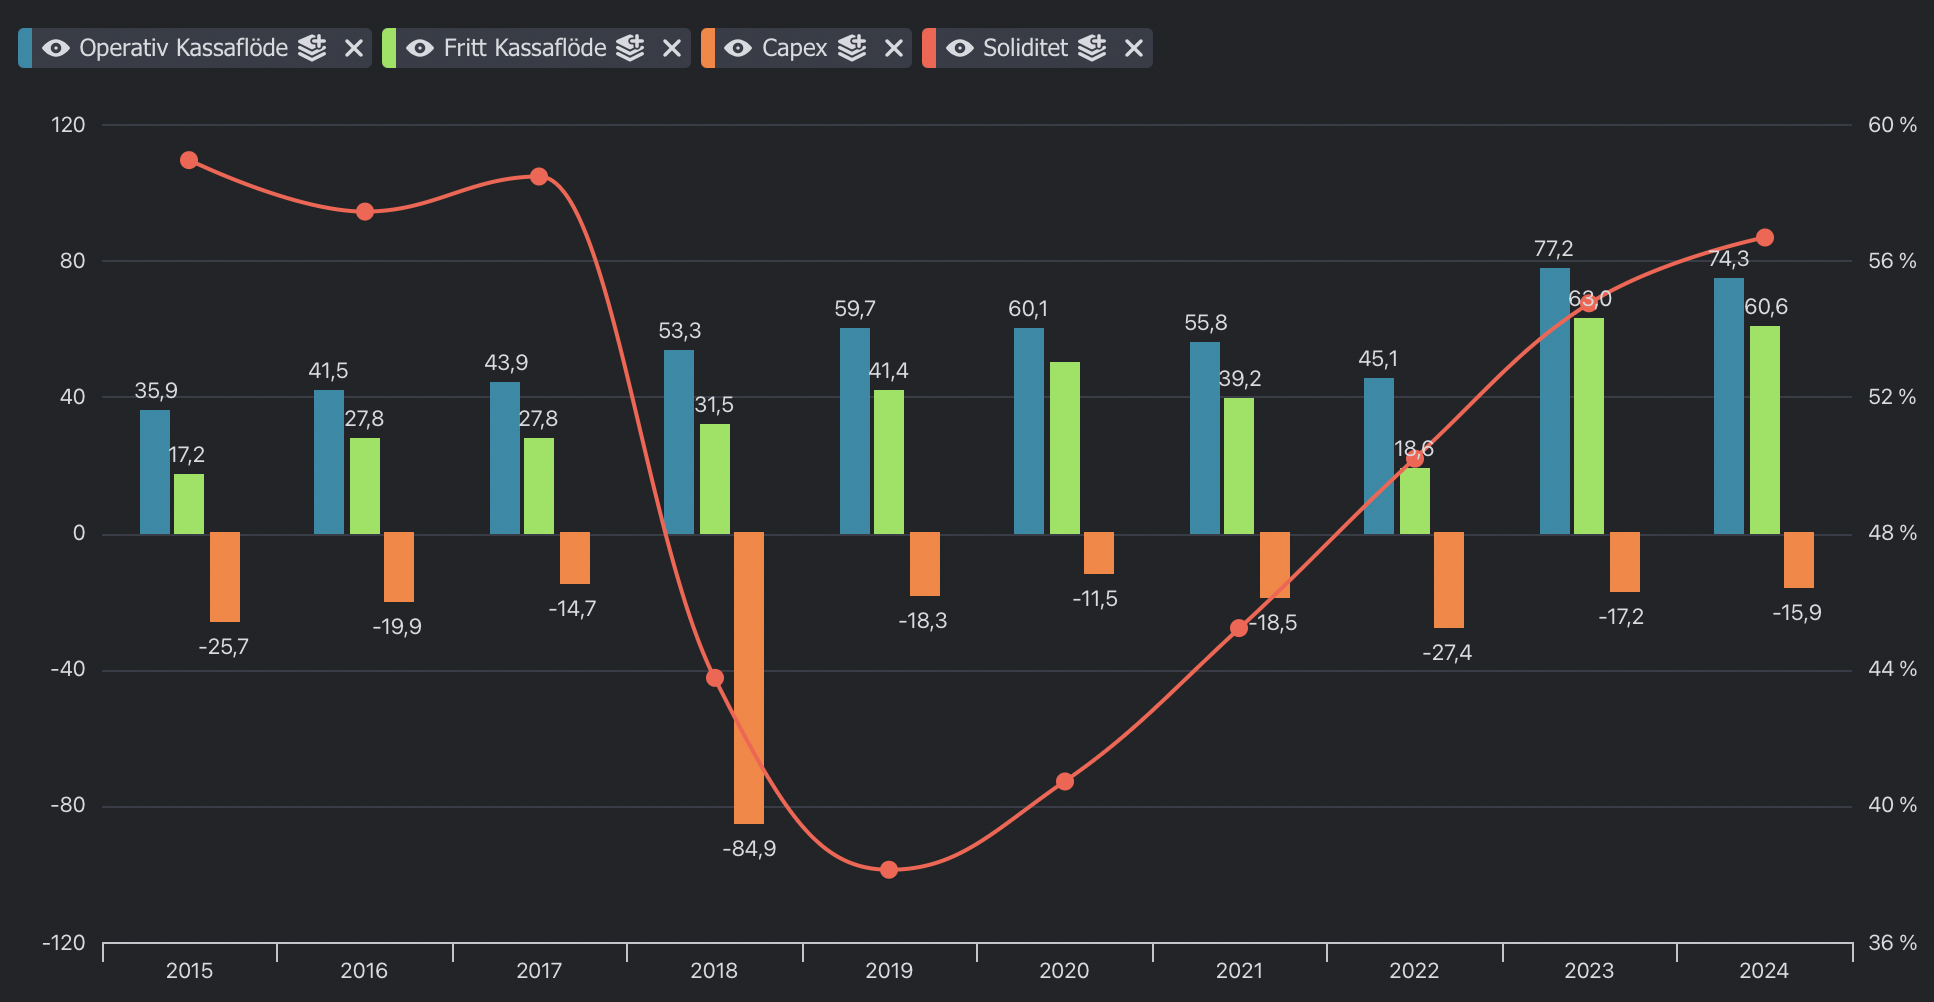
Ett ytterligare bevis på bolagets starka affärsmodell får vi när vi tittar på utdelningen per aktie i förhållande till fritt kassaflöde per aktie. Att analysera kassaflödet är enligt mig det bästa sättet att bedöma hur en verksamhet allokerar sitt kapital. Det är svårt att manipulera kassaflödet, och en återkommande utdelning är svår att upprätthålla om inte bolaget faktiskt tjänar pengar. Jag vill se att det operativa kassaflödet är i en stigande trend och tillräckligt för att finansiera den nuvarande verksamheten samt investeringar för tillväxt. Fritt kassaflöde är de pengar som blir över efter att bolaget täckt de likvida medel som behövs för att bedriva den löpande verksamheten och för att skapa avkastning genom investeringar.
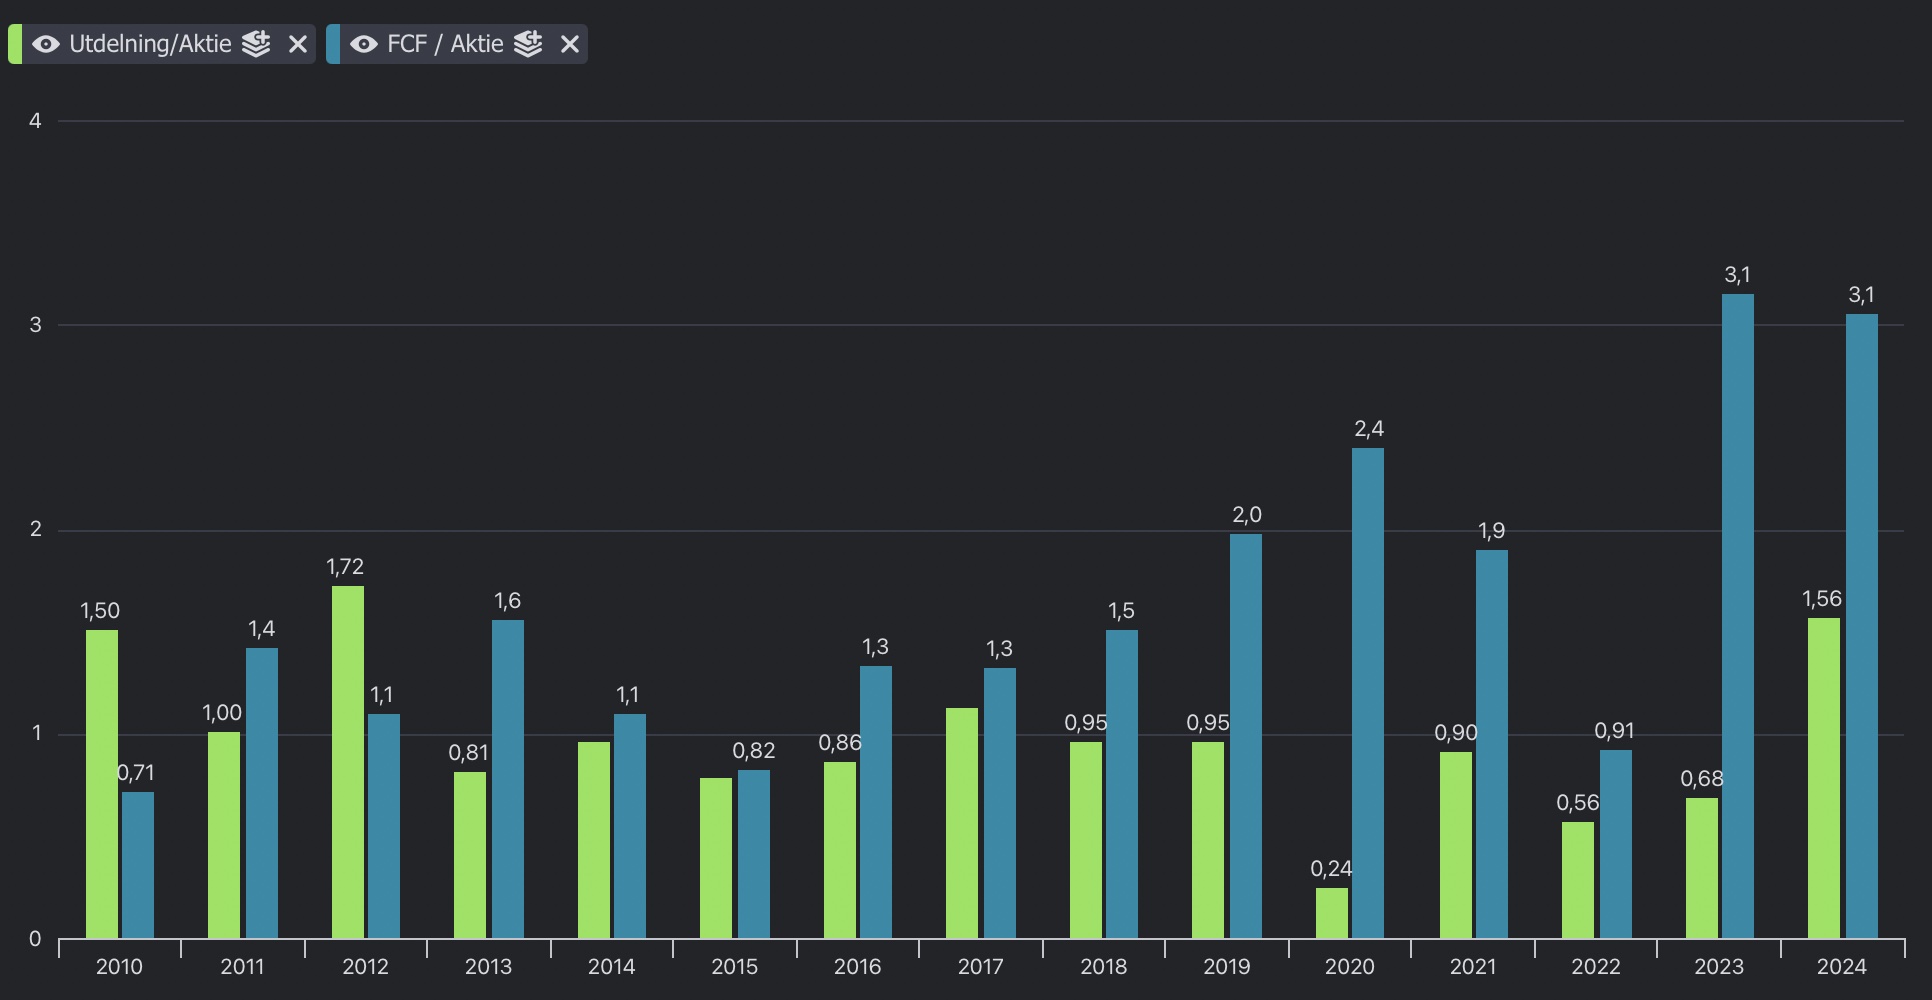
När vi granskar diagrammet nedan får vi ytterligare en indikation på bolagets kvalitet, då Ituran har kunnat dela ut medel parallellt med att man investerat för tillväxt. Fritt kassaflöde är enkelt uttryckt de pengar som blir över efter att bolaget täckt de likvida medel som behövs för att bedriva den löpande verksamheten och för att skapa avkastning genom investeringar.
Risker och osäkerhetsfaktorer som kan påverka framtida intjäningsförmåga
Ituran har en stabil affärsmodell med återkommande intäkter från abonnemangsbaserade tjänster, vilket ger en förutsägbarhet i intäktsflödet. Samtidigt finns det risker att beakta. Iturans huvudmarknad, Israel, befinner sig mitt i en konflikt. Skulle denna eskalera och hemmamarknaden bli utsatt för en regelrätt attack från Iran eller kanske mer sannolikt olika former av sprängdåd och annan form av sabotage mot landets befolkning och infrastruktur, kan det påverka verksamheten negativt. Intressant nog har efterfrågan på Iturans tjänster ökat i takt med att konflikten mellan Israel och dess arabiska grannar intensifierats. Valutarisk är en faktor eftersom en stor del av intäkterna genereras i Latinamerika, där lokala valutor kan vara volatila i förhållande till den amerikanska dollarn. Värt att notera är att Iturans resultat gynnas av en svagare dollar.
Politisk och regulatorisk risk är också närvarande, särskilt i länder som Brasilien och Argentina, där förändringar i lagstiftning eller ekonomiska förhållanden kan påverka efterfrågan på Iturans tjänster. Iturans tjänster och produkter används främst för att skydda fordon och installeras ofta i anslutning till bilinköp, en nedgång i försäljningen av nya bilar på de marknader där bolaget tillhandahåller sina SVR-tjänster eller säljer sina telematikprodukter kan därför leda till minskad efterfrågan på dessa tjänster och produkter. Efterfrågan på Iturans tjänster och produkter hänger starkt ihop med förekomsten av bilstölder i de marknader där man verkar. Om bilstölderna minskar och försäkringsbolag eller andra kunder ser att risken för stöld är lägre leder det till en minskad efterfrågan på bolagets tjänster och produkter.
Bolaget är dock relativt väl diversifierat geografiskt och har visat en förmåga att hantera dessa utmaningar tidigare. Dess starka finansiella ställning och breda kundbas gör sannolikt att Ituran får anses ha en god motståndskraft även i en osäker omvärld.
Finansiell ställning
En stark balansräkning är viktig för ett bolag som Ituran för att kunna hantera förutsägbara och oförutsägbara risker som kan uppstå från tid till annan. Om möjligt vill jag gärna se att omsättningstillgångarna är dubbelt så stora som de kortfristiga skulderna och att de täcker de totala skulderna – ett kriterium som den uppmärksamme kan se att bolaget uppfyllt under majoriteten av åren mellan 2015 och 2025.
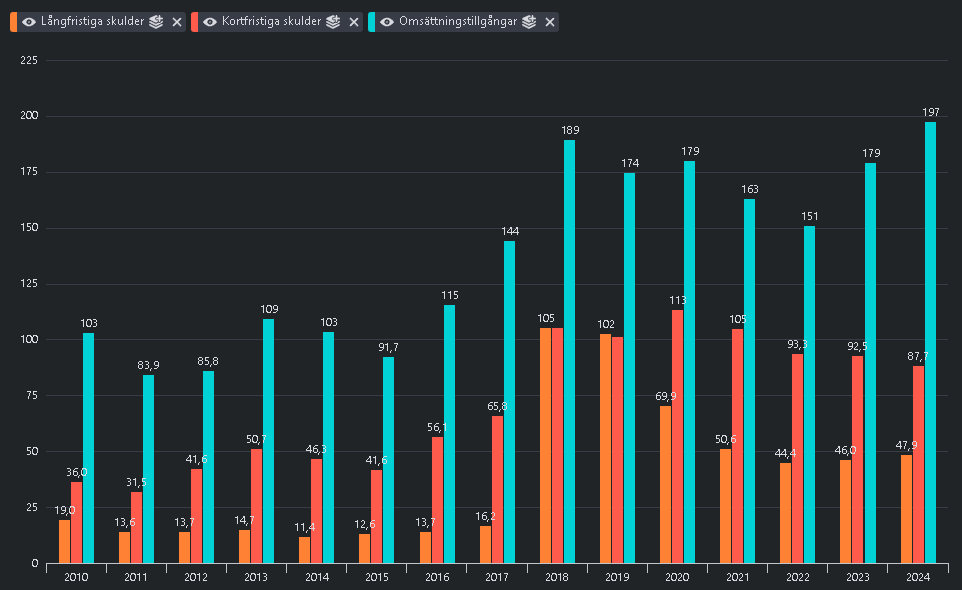
Ituran hade per den 31 december 2024 en nettokassa på 77,3 miljoner dollar, motsvarande x per aktie. Jag vill i regel också se att soliditeten (gäller ej finansiella bolag) inte understiger 40 % över tid för att försäkra mig om att lönsamheten inte sker på bekostnad av högre skuldsättning. I Iturans fall har soliditeten legat i genomsnitt kring 50 % de senaste tio åren. En stark balansräkning innebär att Ituran inte är beroende av externa kapitaltillskott för att finansiera sin expansion, vilket minskar risken för nyemission med utspädning.
Framtida tillväxtmöjligheter
Ituran har en stark marknadsposition inom telematik och fordonsuppkoppling, vilket ger bolaget goda förutsättningar för framtida tillväxt. Efterfrågan på uppkopplade bilar och tjänster för stöldskydd, fleet management och försäkringslösningar fortsätter att öka, särskilt i Latinamerika och Israel där bolaget redan har en dominerande ställning. Bolaget har även visat att de kan växa genom förvärv och strategiska samarbeten. Dessutom har Ituran höjt sina förväntningar på antalet nya abonnenter under 2025, från 157 000 till mellan 180 000 och 200 000, vilket indikerar fortsatt stark efterfrågan. Den ökade digitaliseringen av fordon och efterfrågan på säkerhetstjänster kan också bana väg för Ituran att expandera ytterligare på nya marknader.
Slutord och värdering
I skrivande stund värderas Ituran till cirka 10 gånger EBIT, med hänsyn tagen till nettoskuldsättning, och direktavkastningen till dagens kurs är cirka 4 %. Detta får sammantaget ses som attraktivt för en konkurrenskraftig verksamhet med hög grad av återkommande intäkter i en bransch med strukturell tillväxt. Med en stabil abonnentbas och återkommande intäkter från prenumerationstjänster står Ituran väl positionerat för fortsatt tillväxt inom en snabbt växande marknad för uppkopplade fordon och telematik. En anledning till den relativt låga värderingen är sannolikt den politiska risken som är förknippad med att bedriva verksamhet i Israel, vilket kan motivera en viss rabatt jämfört med om bolaget haft Europa eller USA som hemmamarknad. Även utmaningarna med tidigare förvärv samt politiska och valutarelaterade risker kan vara faktorer som avskräcker investerare. Jag gillar dock bolaget och tycker att det kan förtjäna en plats i en diversifierad aktieportfölj.
Se följande inlägg kring ägarbilden som fick gjorde min bild av bolaget något mer negativ: https://langsiktiginvestering.se/2025/03/en-narmare-titt-pa-agarbilden-i-ituran-location-and-control.html
Lämna ett svar