Tålamod är en dygd och för er som väntat kommer här en något reviderad version av analysen som publicerades i Värdepappret för en månad sedan. Men först en kort bakgrund till hur jag kom att stöta på bolaget första gången.
I anslutning till att Aktieingenjören hade publicerat sin analys av Data Respons fick jag veta att han identifierat fler intressanta norska högutdelare. Eftersom vi har en snarlik smak beträffande bolag och delar något av en förkärlek till norska högutdelare fick jag ta del av hans lista och vi bestämde oss för att hjälpas åt. Ett av bolagen som stack ut var en norsk koncern med hög direktavkastning som jag bestämde mig för att titta närmare på.
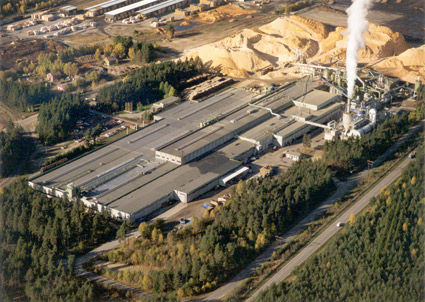
Om verksamheten
Byggma är en norsk koncern som producerar och distribuerar byggmaterial. Bolaget är uppdelat i fem affärsområden:
- Forestia som består av dotterbolaget Forestia AS som är en av de ledande leverantörerna av spånskivor i Norden. Över 40% av omsättningen 2015 kom från marknader utanför Norge och då främst Sverige.
- Huntonit som omfattas av Huntonit AS och det helägda försäljningsbolaget Huntonit AB. Inom affärsområdet produceras och distribueras förmålade träfiberskivor, något man är ensam om i Norge. 84% av omsättningen kommer från den norska marknaden och 16% från landets nordiska grannar. De viktigaste exportmarknaderna är Sverige och Danmark.
- Masonite Beams som utgörs av bolagen Masonite Beams AB och Masonite Fastighet AB. Inom segmentet tillverkar man främst takbjälkar.
- Uldal består av tre bolag – Uldal AS Birkeland, Uldal AS Varhaug och fastighetsbolaget Birkeland Eiendom AS. Inom affärsområdet tillverkas fönster och dörrar nästan uteslutande för den norska marknaden.
- Belysning som utgörs av Scan Lamps AS och Aneta Belysning AB. Inom affärsområdet tillhandahåller man allehanda lampor.
Koncernen som helhet förädlar och säljer färdiga produkterna till återförsäljare och byggföretag. Produkterna monteras i allt från skolor, till kontorsbyggnader och villor. Den norska marknaden har stått och står för merparten av intjäningen. Norge är huvudmarknaden följt av Sverige. Tidigare sålde Byggma även till Storbritannien, men den marknaden försvann i och med försäljningen av ett tidigare dotterbolag.
Ledning
Företaget leds av koncernchefen Geir Drangsland, som tog över rodret i början av 2000-talet. Drangsland har också varit ordförande i koncernen under perioden 2000-2009. Fram till idag har han successivt ökat sitt ägande och kontrollerar nu nästan 80 % av bolaget. Förutom Geir Drangsland är det dessutom flera i ledningen som äger en ansenlig mängd aktier – Torodd Rande, VD för Forestia, är den sjunde största aktieägaren och har ökat sitt innehav de senaste åren. Det är också värt att notera att Terje Gunnulfsen, som tog över som ordförande 2008 äger en ansenlig mängd aktier.
Koncernchefen för Byggma Geir Drangsland är i grunden civilekonom och började sin karriär som finanschef 1987. Han har bland annat varit finanschef och sedan finansdirektör på elektronikkedjan EL-Kjøp (som sedan kom att bli elgiganten) och Finansdirektör/CFO i fastighetsbolaget Avantor ASA innan han blev involverad i Byggma.
Mitt intryck efter att läst på om Drangsland är att han är en erfaren herre med skinn på näsan som har sinne för affärer. Han är inte heller rädd för att ta konflikter och verkar sätta aktieägarna i första rummet. Hans agerande i Byggma och även i Expert, där han tidigare var aktieägare, visar på att han inte är rädd för att använda sitt inflytande och sin erfarenhet.
I Expert var Geir Drangsland som största aktieägare inte nöjd med hur bolaget sköttes. Han ansåg att elektronikkedjan Expert i första hand borde fokusera på att stärka sitt varumärke och återförsäljarnätverk på hemmamarknaden istället för att satsa på internationell expansion. Se om sitt egna hus innan man ger sig ut på vidlyftiga äventyr med andra ord. Han fick dock inte gehör för sin skarpa kritik och sålde samtliga aktier i bolaget med vinst, och Experts resa på den svenska marknaden som slutade med konkurs visar på att han inte var helt fel ute i sin bedömning av läget.
Konkurrens och marknad
Byggma är starkt orienterat mot Norden och särskilt Norge där marknaden fortfarande är mycket fragmenterad. Det finns, enligt Geir Drangsland, mycket få direkta konkurrenter i Norge och i förlängningen i Norden. Konkurrensen kommer främst från utländska låglöneländer. I konkurrensen med dessa differentierar sig Byggma när det gäller kvalitet och leveranssäkerhet. Forestia, Masonite Beams och Uldal har främst nybyggen som kunder, medan Huntonit främst säljer till ROT-marknaden.
Den historiskt svaga norska kronan har också bidragit till ett lägre konkurrenstryck den senaste tiden då det inte är lika lönsamt att sälja till den norska marknaden. Enligt ledningen är marknadsförutsättningarna överlag positiva. Räntorna är låga, vilket stimulerar aktiviteten i bostads- och renoveringsmarknaden. Det låga oljeprisets påverkan på den norska konjunkturen är ett orosmoment även om byggkonjunkturen än så länge verkar vara god trots oljeprisfallet. Produktionen har ökat med 5,7 %, antalet beställningar med 7 % och antalet bygglov med 8 % jämfört med samma kvartal föregående år. Kostnader för material också har ökat överlag det senaste kvartalet vilket indikerar att leverantörer som Byggma har god förhandlingsstyrka. Även om trenden fortsatt är positiv finns det bedömare som menar på att Norge precis som Sverige har en överhettad bostadsmarknad och att ett boprisfall inte ligger långt borta. Även om jag själv inte vill spekulera i frågan så har priserna onekligen stigit ordentligt de senaste åren.
Dagens växelkurs som är en konsekvens av det låga oljepriset ökar konkurrenskraften hos Byggma både i Norge och utomlands. Med undantag för dotterbolaget Aneta Belysning tjänar Byggma av idag på en svagare norsk krona. De återstående portföljbolagen köper förädlingsvaror i norska kronor, men har betydande intäkter i svenska kronor och Euro. Dessutom är arbetskostnaderna i norska kronor. För avvecklade verksamheter, var situationen den omvända.
Byggma kommer sannolikt få det tuffare när väl oljan återhämtar sig (för det gör den väl?), då även den norska kronan kommer att stärkas. Svenska investerare som äger aktier i bolaget kommer emellertid kompenseras då utdelning och aktier blir mer värda i svenska kronor.
Lönsamhetsutveckling
Fram till 2008 var lönsamheten relativt god med en vinstmarginal kring 2,75% och avkastning på eget kapital på 11 % 2007. Efter 2007 sjönk dock lönsamheten rejält. En kombination av dåliga förvärv i Sverige, hög belåning, ökad konkurrens och den finansiella krisen med dess inverkan på norska byggsektorn gjorde att Byggma hade mycket svaga år under perioden 2008-2011. En olycka kommer sällan ensam som det så fint heter. Aktien gick från 100 kr i mitten av 2007 till runt 20kr i mitten av 2012.
Geir Drangsland tog en aktiv roll som VD under 2008 och hans kommentarer i samband med årsrapporten 2009 är bland det mest ärliga och självkritiska jag läst i en årsredovisning och jag får uppfattningen att han är emotionellt och inte enbart ekonomiskt investerad i koncernen.
Med fokus på kostnadsbesparingar, effektivisering och skuldsanering, lyckades Drangsland vända skeppet 2012. Drangsland minskade antalet anställda med 17 % i koncernen samtidigt som intäkterna höll sig relativt oförändrade vilket resulterade i en ordentlig vinståterhämtning. Så här utvecklade sig lönsamheten från 2009 fram till 2016: 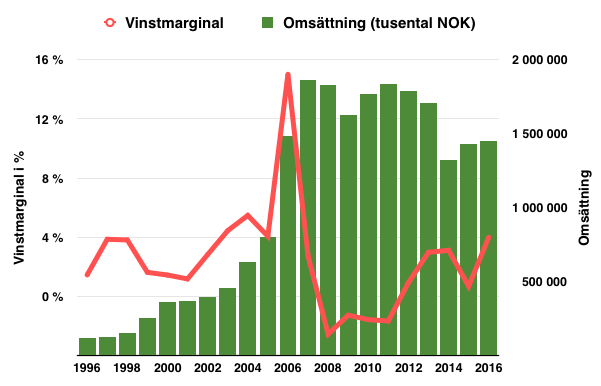
Diagrammet ovan är baserat på omsättning och vinst för de kvarvarande verksamhet under perioden 2009-2016. Byggma verkar inte inom den mest lönsamma av branscher och de periodiserade intäkterna och vinsten har varierat ganska mycket. Ser vi dock till perioden som helhet har omsättningen, rensat för avvecklade verksamheter, ökat med 19 % och vinsten betydligt mer sedan det negativa resultatet 2009. Så här fördelar sig omsättningen mellan de kvarvarande affärssegmenten de tre senaste helåren.
Omsättnings- och vinstfördelning mellan Byggmas affärsområden

Av bilden ovan kan vi se att Forestia är den i särklass största verksamheten omsättningsmässigt, men ännu mer dominerande om vi tittar på hur vinsten fördelat sig de senaste åren.
Fram till 2014 var det dock den nyligen avvecklade Fibo-Tresbo (FT) som var störst vinstmässigt. Fibo-Trespo tillverkar våtrumsskivor för badrum och vägg- och bänkskivor för kök. FT ökade intäkterna 2008 till 2014 med hela 76% (från 280 miljoner till 493 miljoner NOK) och vinsten med smått fantastiska 1400 % (EBIT 4,5 miljoner till 63 miljoner NOK).
Dotterbolaget var därför en intressant uppköpskandidat och när den nordiska private equity-fonden FSN Capital la ett bud på Fibo-Trespo och Respatex valde Drangsland att sälja till vad han beskrev som ett bra pris. Fibo-Tresbo såldes för 424 och Respatex för 16,7 miljoner NOK – en köpkilling på totalt ca 440 miljoner. Byggma hade ursprungligen betalat 22 miljoner för samma verksamhet – ingen dålig investering med andra ord!
Omsättningen för båda bolagen var vid försäljningstillfället ca 466 miljoner och EBIT på 54 miljoner NOK (P/S 0,9 och P/E 11,3). Det andra dotterbolaget som såldes, Respatex, var distributionsföretaget till Byggma i Storbritannien, men det var FT som utgjorde den största delen av värdet i försäljningen. Försäljningen gav också Byggma ett rejält tillskott till kassan som idag motsvarar ca 255 miljoner NOK efter extrautdelning och återköp.
Koncernens sammanlagda kassaflöde
Som med många av mina tidigare investeringar syns styrkan hos Byggma främst när vi tittar på kassaflödet. CAPEX-nivån är i stort sätt är oförändrad medan det operativa kassaflödet har vuxit. Observera att jag rensat bort senaste försäljningen från CAPEX 2015 som annars hade varit positivt med 425 miljoner NOK. Det fria kassaflödet är i stigande trend över tid och överstiger den periodiserade vinsten.
Men hur kan det skilja så mycket mellan vinst och fritt kassaflöde? Svaret är att avskrivningarna har legat över 60 miljoner NOK sedan 2009, medan investeringarna (CAPEX) varit betydligt lägre. Anledningen till skillnaden mellan investeringar och avskrivningar finns i de dåliga förvärv som Byggma gjorde innan finanskrisen som aldrig har skrivits ned samtidigt som Byggma lyckats effektivisera verksamheten. Tillgångarna skrivs med andra ord fortfarande av även om de inte kommer att ersättas. Avskrivningarna har minskat de senaste åren och trenden kommer sannolikt fortsätta, även om jag som utomstående inte törs göra några prognoser.
Balansräkningen
Sedan försäljningen är bolagets finanser Graham-starka. Omsättningstillgångar på 651 miljoner NOK är mer än dubbelt så stora som de kortfristiga skulderna på 306 miljoner NOK och överstiger de totala skulderna på 631 miljoner NOK. Andelen Goodwill utgör ca 30 % av de immateriella tillgångarna eller endast 2,5 % av de totala tillgångarna.
Återköp
Byggma har under ledning av Geir Drangsland gradvis köpt tillbaka aktier och sedan 2009 har antalet utestående aktier minskat med ca 24 %, enbart under 2014 köpte man tillbaka hela 10 % av aktierna. Med tanke på den stora kassa som bolaget har efter försäljningen av FT kommer sannolikt återköpen att fortsätta framöver.
Utdelningen
Två utmärkta förutsättningar för en fin utdelningshistorik är ett starkt kassaflöde och färre aktier som ska dela på utdelningen. Så här har utdelningen utvecklats under perioden 2001 – 2016 för Byggma.

Ser vi över hela perioden har utdelningen ökat med totalt 1400% (från 0,2 NOK aktien till 3 NOK aktien 2016) och då är inte extrautdelningen på 8 NOK 2016 inräknad! Den fina utdelningsutvecklingen är enligt mig ett kvitto på att den underliggande intjäningen är stabil.
Förutom krisåret 2009 har det fria kassaflödet täckt utdelningen med råge de senaste åren och en bidragande faktor förutom lågt Capex är återköpen. Ett exempel på vilken skillnad återköpen har gjort är att Byggma 2016 kunde utfärda en bonusutdelning på 8 kr aktien, eller 57,3 miljoner NOK – detta tack vare sin stora kassa och starka kassaflöde. Hade antalet aktier varit oförändrade sedan 2009 hade Byggma behövt lägga 71 miljoner NOK för att uppnå samma utdelning per aktie.
Värdering
Vad är Byggma då värt? Byggma värderas vid nuvarande pris (74 kr) till lite mer än 4 gånger det fria kassaflödet 2015 och 6 gånger det fria kassaflödet under 2014. Tar vi istället ett 3-årsgenomsnitt för det operativa kassaflödet (119 miljoner NOK) och CAPEX (37 miljoner NOK) värderas Byggma till lite mer än 6 gånger det fria kassaflödet (82 miljoner). Med undantag för investeringar i Huntonit har ledningen kommunicerat att investeringsnivåerna kommer att vara måttliga framöver. Satsningen på Huntonit i år, gör att CAPEX landar runt 40 miljoner NOK. Under de närmaste 5-10 åren har man dock aviserat att CAPEX kommer att ligga kring 30 miljoner NOK.
I denna värdering ingår inte kassan som i slutet av det första kvartalet var på 255 miljoner NOK eller 35 kr aktien. Balansräkningen är med andra ord kraftigt förbättrad med en soliditet kring 53 %, men inte skuldfri då det fortfarande finns långfristiga skulder på 222 miljoner NOK.
Skulle Byggma rent hypotetiskt välja att dela ut hela kassan idag skulle det motsvara en direktavkastning på hela 60 %. Sannolikt kommer man inte att göra det utan istället kommer Drangsland fortsätta att leta efter en lämplig uppköpskandidat och under tiden använda delar av kassan till utdelning och återköp. Ett annat scenario är att Drangsland kommer med ett uppköpserbjudande, eller att utomstående köper upp företaget. I dessa tider av lågt oljepris och låga räntor, är det inte helt otänkbart att Byggmakoncernen är en attraktiv uppköpskandidat. Även när vi tittar på andra nyckeltal framstår Byggma som billigt då koncernen värderas till 0,35 gånger omsättningen och 0,73 gånger bokfört värde (kassa inräknad).
Slutord
Byggma verkar kanske inte i den mest lönsamma av branscher, men genom en skicklig ledning och effektiv verksamhet har man kunnat leverera en stabil avkastning till sina aktieägare. Att man verkar i en bransch med svag lönsamhet har sannolikt bidragit till en mer behaglig konkurrenssituation. Med ett starkt kassaflöde på en hemmamarknad utan stark konkurrens krävs enbart att lönsamheten bibehålls för att Byggma även framgent ska bli en fin investering.
Utöver det starka kassaflödet finns en stark huvudägare i Geir Drangsland med en bevisad förmåga att skapa värde åt sina aktieägare genom förvärv och effektivisering. Det starka kassaflödet visar sig i den fina utdelningshistoriken där man kunnat behålla och öka utdelningen trots stundats väldigt tuffa förhållanden som under finanskrisen. Som grädde på moset är tillgångarna lågt värderade och Drangsland har en välfylld kassa till sitt förfogande.
Idag är Byggma trots sina kvaliteter något av en doldis vilket det begränsade antalet aktieägare hos Avanza vittnar om (117 till antalet). Jag tillhör själv sedan i somras den begränsade skaran aktieägare hos Avanza och till vilken kurs jag finner bolaget prisvärt finner ni i vanlig ordning i bevakningslistan. Vad tror du om Byggma? Något för en diversifierad aktieportfölj?
Fint företag! Tittar själv en del i Kanada, och likheten mellan länderna är uppenbar: det finns fina företag till rimliga priser om man letar lite!
Byggma finns såklart inom en bransch som kör på högvarv nu, och de kommer att svänga över tid. Men de förefaller ju att ha lyckats manövrera det hela rätt väl. Själv hade jag nog föredragit att de betalat av skulderna istället för att satsa på de stora återköpen av aktier. Framför allt med tanke på branschen de befinner sig i, och att de skulle kunna stå ännu starkare den dag branschen vänder neråt. Och lite så tänker jag också kring årets aktieutdelning.
Ja, det vore tråkigt om Drangsland fortsätter i samma takt och det leder till att bolaget köps ut från börsen. 🙂 Jag ser dock hellre att han lägger pengarna på att effektivisera och förbättra produktionen och ett ytterligare ett lönsamt förvärv framför skuldreducering om jag får välja.
De räntebärande skulderna (både korta och långa) är historiskt låga. De räntebärande skulderna har minskat från över 546 till 265 MNOK sedan 2009 och även om vi räknar bort kassan på 255 MNOK så är soliditeten ca 43% i nuläget. Balanslikviditeten är i sin tur på 128% om vi helt räknar bort kassan och på lite mer än 200% inklusive densamma.
Ja, både Norge och Kanada är onekligen intressanta marknader med goda förutsättningar för bolag och där värderingarna överlag är lägre än i Sv och USA. Har du något tips på intressant bolag på någon av dessa marknader som jag missat så tar jag gärna emot det!
Tack för genomgången!
Funderar lite över ditt uttalande om liten konkurrens. Om man tittar på större entreprenörer har alla dessa ramavtal med större materialtillverkare såsom: knauf (gips), derome (trävaror), elitfönster, paroc (isolering), Ahlsell mfl.
Jag har svårt att se hur sådana aktörer inte kan utgöra ett stort hot mot byggma, om de väljer arr gå in på deras marknader?
Tack! Kul att du uppskattade genomgången! Det är självklart lite vanskligt att dra alla affärssegment över en kam, men Byggmas viktigaste verksamheter verkar inom nischer där de kan erbjuda en unik produkt och där lönsamheten inte är den högsta. Huntonits färdigmålare tak- och väggskivor är till exempel de enda av sitt slag som rekommenderas av Norges astma och allergiförbund. Forestia är i sin tur den enda leverantören av sitt slag i Norge enligt Drangsland.
Genom en effektiv produktionskedja tjänar koncernen pengar trots att man inte kan ta ut särskilt höga priser genom att man gradvis har effektiviserat produktionen. I Fibo-Trespos fall lyckades man utomordentligt och sålde verksamheten med rejäl vinst. Eftersom lönsamheten i de nischer man verkar inom inte är den högsta lockar de inte nya konkurrenter.
I fönstertillverkaren Uldal och belysningssegmentet är dock konkurrensen riktigt tuff och man har inte lyckats kompensera med lägre kostnader vilket syns på de negativa marginalerna senaste åren.
Tack för bra tips och en mycket gedigen analys!
Har följd norska marknaden men hade inte koll på Byggma. Mitt stora frågetecken, som utdelningssparare, är om man på sikt kommer fortsätta dela ut i trakterna kring 3 NOK. Du argumenterar tydligt och förtroendeingivande för varför det kan bli så.
Samtidigt finns förstås också en risk att man väljer att dela ut i linje med mer historiska nivåer runt 2 NOK och då är aktien inte särskilt billig sett endast ur ett utdelningsinvesterarperspektiv.
Lägger till Byggma på bevakningslistan och ska bli spännande att följa!
Kul att höra att du uppskattade analysen! Jag finner det sannolikt att man kommer att dela ut åtminstone 3 NOK nästa år per aktie. Förutsättningarna ser goda ut med tanke på lönsamhet, investeringsbehov, färre aktier och den stora kassan. Med detta sagt, kan självklart mycket hända fram tills dess såsom att man hittar en spännande uppköpskandidat och prioriterar återbetalning av skulder.
Du får gärna följa upp med en dagsaktuell utvärdering av Byggma! Har legat lång sedan toppen och tillgången på information är inte toppen. Uppskattade detta inlägg!
Har tänkt skriva en uppdatering kring Byggma, men min tid är dock begränsad för tillfället så jag kan inte lova något. Om du söker på bloggen finns det några rapportkommentarer som kan vara av intresse.
Mvh