Bolaget i fråga är Bravida, med anor från 1922, som idag en marknadsledare inom service- och installationslösningar i Norden. Med verksamhet på 190 orter i Sverige, Norge, Danmark och Finland har Bravida en stark marknadsposition och lokal närvaro.
Bravida är Nordens största aktör inom installation och service med en marknadsandel på cirka 10 % så det finns utrymme för att ta marknadsandelar. Bolaget omsätter idag mer 30 miljarder kronor och har en bred kundbas bestående av över 80 000 kunder, där ingen enskild kund står för mer än 4 procent av intäkterna.
Verksamhetssegment och geografisk fördelning
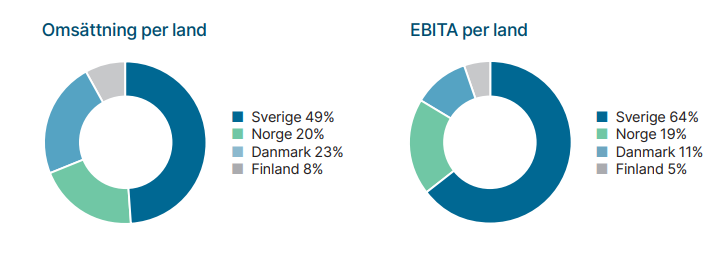
Bravida erbjuder som sagt tjänster inom bland annat el, värme samt ventilation och verksamheten är indelad i fyra segment: Sverige, Norge, Danmark och Finland. Varje segment leds av en segmentschef, där VD:n ansvarar för segmentet Sverige, medan övriga segment leds av respektive divisionschef. Varje division är i sin tur uppdelad i flera avdelningar med specialisering inom olika tekniska områden. Sverige är den i särklass största marknaden, en marknad som dessutom är Bravidas med lönsammaste.
Kundgrupper
Bravida betjänar en bred kundbas som inkluderar stora byggföretag, lokala fastighetsägare, kommuner och statliga myndigheter. Denna diversifiering av kundgrupper bidrar till bolagets stabilitet och möjliggör skräddarsydda lösningar för olika behov. Nedan följer ett axplock av kunder inom olika kundkategorier.
Offentlig sektor och myndigheter
- Region Stockholm – installation och service inom vårdmiljöer.
- Statens fastighetsverk – teknisk fastighetsförvaltning och service.
- Flera kommuner runt om i landet – exempelvis skolor, äldreboenden och idrottsanläggningar.
Fastighets- och byggbolag
- Skanska, Peab, JM, NCC – Bravida anlitas ofta som teknisk underentreprenör för el, ventilation, VS och sprinkler vid nybyggnationer och renoveringsprojekt.
Kommersiella fastighetsägare och privata bolag
- Castellum, Vasakronan, Fabege, Hufvudstaden – för löpande service, tekniska installationer och energieffektiviseringar.
- IKEA, Coop, ICA Fastigheter – butiksanpassningar, kylservice och drift.
Industri- och infrastrukturkunder
- Volvo, SSAB, LKAB – tekniska installationer och underhåll inom industrimiljöer.
- Trafikverket – elinstallationer och service inom exempelvis vägtunnlar och järnvägsanläggningar.
Stabil intjäningsförmåga och lönsamhet
Historiskt har Bravida vuxit genom en kombination av förvärv och organisk tillväxt. Strategin har varit att kontinuerligt utöka sin verksamhet genom att köpa upp mindre bolag inom installation och service. Dessa bolag blir sedan en del av Bravidas befintliga struktur vilket ger skalfördelar i form av bland annat bättre inköpsavtal, effektivare system och en bredare tjänstekatalog.
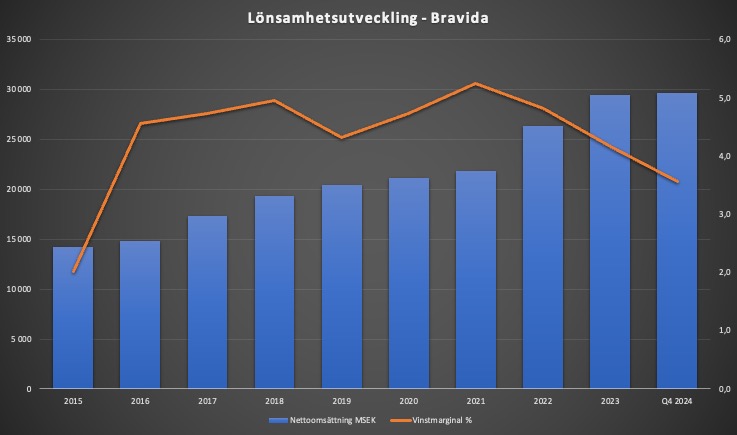
Historiskt har bolaget haft en vinstmarginal på i genomsnitt 4,3 % de senaste 10 åren. Under 2024 har dock legat något under genomsnittet kring 3,6 % på grund av lönsamhetsutmaningar i Danmark (vilket svenskt bolagharinte haft det?), men även en tuffare konjunktur på hemmamarknaden. Under det fjärde kvartalet 2024 uppvisade dock Bravidas danska verksamhet positiva tecken och högre marginaler efter tidigare utmaningar med förlustprojekt, vilket ledde till att den ansvarige chefen avskedades och att VD:n tillfälligt tog över ledningen. Ledningen har tydligt kommunicerat att målet är att återgå till historiska nivåer genom effektiviseringar och fortsatt tillväxt inom service.
Kassaflödet
Att titta på kassaflödet är enligt mig det bästa sätten av bedöma hur en verksamhet allokerar sitt kapital. Jag vill se att det operativa kassaflödet är i stigande trend och tillräckligt för att finansiera nuvarande verksamhet och investeringar för tillväxt.
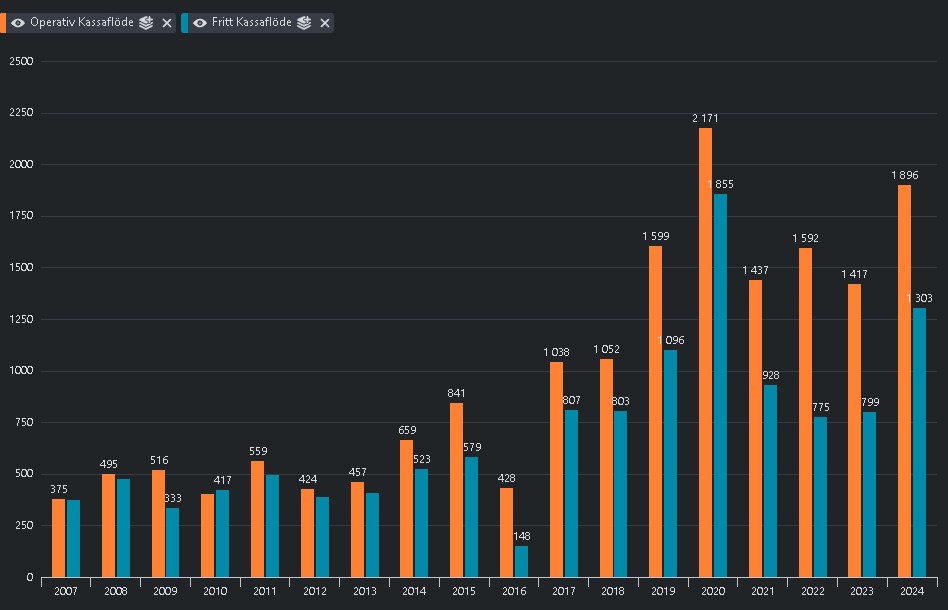
Av bilden ovanser vi hur det operativa och fria kassafödet är i stigande trend även om investeringsbehovet varierat över tid. Det fria kassaflödet är i sin tur pengar som styrelsen kan dela ut eller använda för återköp. Fritt kassaflöde är de pengar som blir över efter att bolaget förbrukat de likvida medel som behövs för att bedriva den löpande verksamheten och för att skapa avkastning genom investering. Fritt kassaflöde räknas ut genom att man tar kassaflödet från den löpande verksamheten (efter förändring i rörelsekapital) och drar av kassaflödet från investeringar. Mellanskillnaden mellan det operativa och det fria kassaflödet i bilden ovan utgörs med andra ord av investeringar som krävs för att utveckla verksamheten. Bravida har en affärsmodell som bygger på stabila och återkommande intäkter. Serviceverksamheten som står ungefär hälften av omsättningen gör att bolaget historiskt haft en stabil intjäning även under senaste tidens tuffa bostads- och byggkonjuktur.
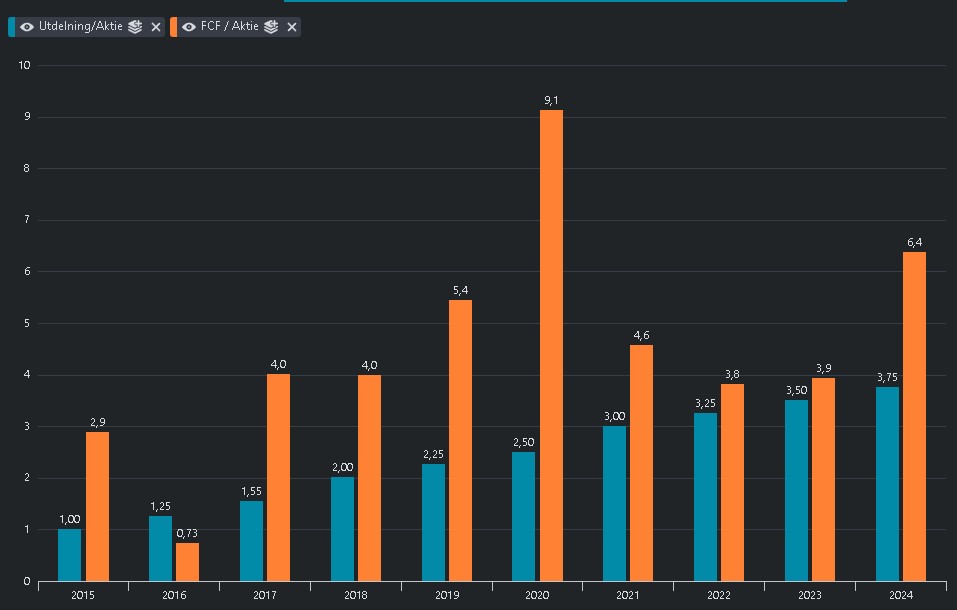
Av diagrammet kan de skarpsynte se att det fria kassaflödet täckt utdelningen till aktieägarna, vilket innebär att man både kunnat återinvestera i verksamheten och förvärva nya bolag utan att behöva ta in exernt kapital. Direktavkastningen ligger i skrivande stund på cirka 4,2 %, vilket ger en attraktiv kombination av tillväxt och utdelning.
Finansiell stabilitet
Förutom ett starkt kassaflöde är Bravidas balansräkning är i bra skick och nettoskulden motsvarar ca 1.0 gånger EBITDA, vilket får anses som en låg skuldsättning med tanke på det starka kassaflödet. Bravida arbetar med negativt rörelsekapital vilket innebär att de kortfristiga skulderna överstiger de kortfristiga fordringarna, såsom kundfordringar. Bravida får med andra ord betalt av sina kunder innan de själva behöver betala sina leverantörer. För Bravida betyder detta att man i regel inte behöver binda stora mängder kapital för att utveckla och växa sin verksamhet. På likande sätt som en privatperson skulle ha mer pengar att röra sig med denne kunde vänta med att betala hyran 30 dagar efter att lönen kommit in på kontot.
Låg värdering i relation till historisk lönsamhet
Bravida värderas idag till cirka 12 gånger den förväntade vinsten för 2025 och 10 gånger EBIT, med hänsyn tagen till nettoskuldsättning. Historiskt har bolaget värderats till i genomsnitt 17,8 vinsten och ev/ebit 14,8 vilket innebär att aktien just nu handlas till en rabatt jämfört med sin historiska värdering.
Risker och osäkerhetsfaktorer
Riskerna i Bravida är främst kopplade till konkurrensen i branschen och prispress på nya projekt. Bravida har dock historiskt visat sig duktigt på att prioritera lönsamhet framför volym. En annan riskfaktor att ha koll på är byggkonjunkturen. Även om Bravida är mindre exponerat mot bostadsbyggande än många konkurrenter, påverkas bolaget indirekt av en svag byggmarknad som den vi är inne i nu. Samtidigt har bolaget en bevisad förmåga att hantera tidigare lågkonjunkturer och växa över tid. Bolagets verksamhet är också diversifierad till olika kundgrupper inom olika branscher och omfattar både nybyggnation och renovering av fastigheter.
Bravida har, som så många andra förvärvande bolag, en hög andel goodwill och i detta fall överstiger det egna kapitalet. Bravida har dock klarat nuvarande konjunktur utan större goodwill nedskrivningar, även om det inte kan uteslutas att sådana kan komma om konjunkturen går från dålig till katastrofal inom service- och byggbranschen. Historiken gör dock att jag känner mig relativt trygg här trots en hög andel goodwill.
En annan risk är företagskulturen, där det under 2024 framkom att en avdelning inom Bravida i Malmö medvetet överdebiterat kunder. Händelsen ledde till en intern utredning och åtgärder från bolagets sida, men den väcker frågor kring intern kontroll och värderingar inom vissa delar av organisationen. Det verkar dock som att det värsta har kommit till dagar vid det här laget, då inga nya artiklar har publicerats på ämnet sedan det först uppdagades.
Slutord
Jag anser att Bravida är ett stabilt och lönsamt bolag som handlas till en attraktiv värdering. Historiskt har bolaget visat en stark och uthållig lönsamhet, samtidigt som förvärvsstrategin har skapat långsiktig tillväxt. Bravida är mindre konjunkturkänsligt än vad som kan tyckas vid en första anblick tack vare sin stora serviceverksamhet och relativt begränsade exponering mot bostadsbyggande. Bolaget har visat att det kan hantera tuffare tider.
Med en låg värdering, stark balansräkning och en stor del av intäkterna från återkommande serviceuppdrag, ser Bravida ut som en intressant aktie för den som är långsiktig och har lite tålamod. Byggmarknaden har haft en svag period, men mycket talar för att vi kan ha sett botten. När sektorn vänder uppåt är sannolikt Bravida en av vinnarna, iaf om historiken är något att gå på.
Något som talar för att vi kan komma att se lite bättre aktivitet i närtid inom Bravidas största affärssegment är att rotavdraget kraftigt kommer att höjas från 30 till 50 % som en del av regeringens satsningar för att få fart på ekonomin. En mer utdragen lågkonjunktur än väntat gör att regeringen och Sverigedemokraterna nu presenterar flera satsningar för att stimulera ekonomin. Den största delen av paket handlar om att rotavdraget höjs tillfälligt från 30 till 50 %. En höjning som ska gälla renoveringar som betalas från 12 maj 2025. Regeringen ser detta som en riktad insats för att stötta byggbranschen, som har haft det extra tufft under konjunkturnedgången.
Irvings Investeringar har skrivit ett bra inlägg om Bravida där han bland annat går in på bolagets förvärvsstrategi: https://irvingsinvesteringar.blogspot.com/2024/11/bravida-bygg-billigt-och-bra-forvarv.html
Lämna ett svar